
En 2023, les entreprises du secteur de la construction et des secteurs connexes pourront encore faire usage (sous certaines conditions) de la mesure fiscale relative à la dispense partielle de précompte professionnel pour les activités de travaux immobiliers en équipe sur chantier.
En quoi consiste la dispense partielle de précompte professionnel pour travaux immobiliers en équipe sur chantier ?
Depuis le 1er janvier 2018, certains employeurs peuvent bénéficier d’une exonération de précompte professionnel sur les salaires accordés aux salariés qui effectuent des travaux immobiliers en équipe(s) sur des chantiers. Pour bénéficier de cet avantage fiscal, une entreprise doit remplir certaines conditions cumulatives :
- Les travailleurs pour lesquels l’exonération est demandée doivent effectuer des travaux dans des biens immeubles sur des chantiers de construction.
- Le travail doit évidemment être effectué en équipe(s). La définition d’une équipe dans le cadre de cette mesure est la suivante : le travail doit être effectué en une ou plusieurs équipe(s) d’au moins deux personnes. Les équipes doivent effectuer un travail identique ou complémentaire, tant au niveau du contenu que de l’ampleur.
- Les travailleurs doivent consacrer au moins 1/3 de leur temps de travail à ces activités de travaux immobiliers sur chantier.
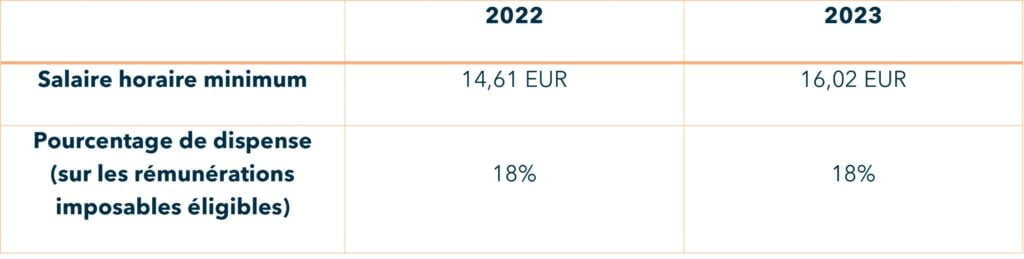
- Cet incitant fiscal ne peut être appliqué qu’aux salaires des travailleurs en équipe qui perçoivent un certain salaire horaire brut minimum (montant de base avant indexation : 13,75 EUR). Le salaire horaire brut désigne ici le salaire avant déduction des cotisations de sécurité sociale.
- En outre, depuis le 1er avril 2022, les entreprises soumises à l’obligation de déclarer les travaux immobiliers à l’ONSS ne peuvent en bénéficier que si cette obligation est respectée.
Il est important de noter ici que les employeurs ne peuvent bénéficier de cette mesure fiscale que si tous les travailleurs formant une équipe remplissent les conditions de base ci-dessus. Si l’un des travailleurs ne remplit pas ces conditions, l’exonération ne sera pas applicable. Il n’y a qu’une seule exception à cette règle, à savoir la condition du salaire horaire brut.
Changement 2023
Si vous avez besoin d’informations supplémentaires, n’hésitez pas à contacter nos experts à l’adresse électronique suivante : adegroulart@leyton.com.
Échangez avec nos experts
Contactez les experts de Leyton pour plus d’informations sur nos services liés aux partielle de précompte professionnel